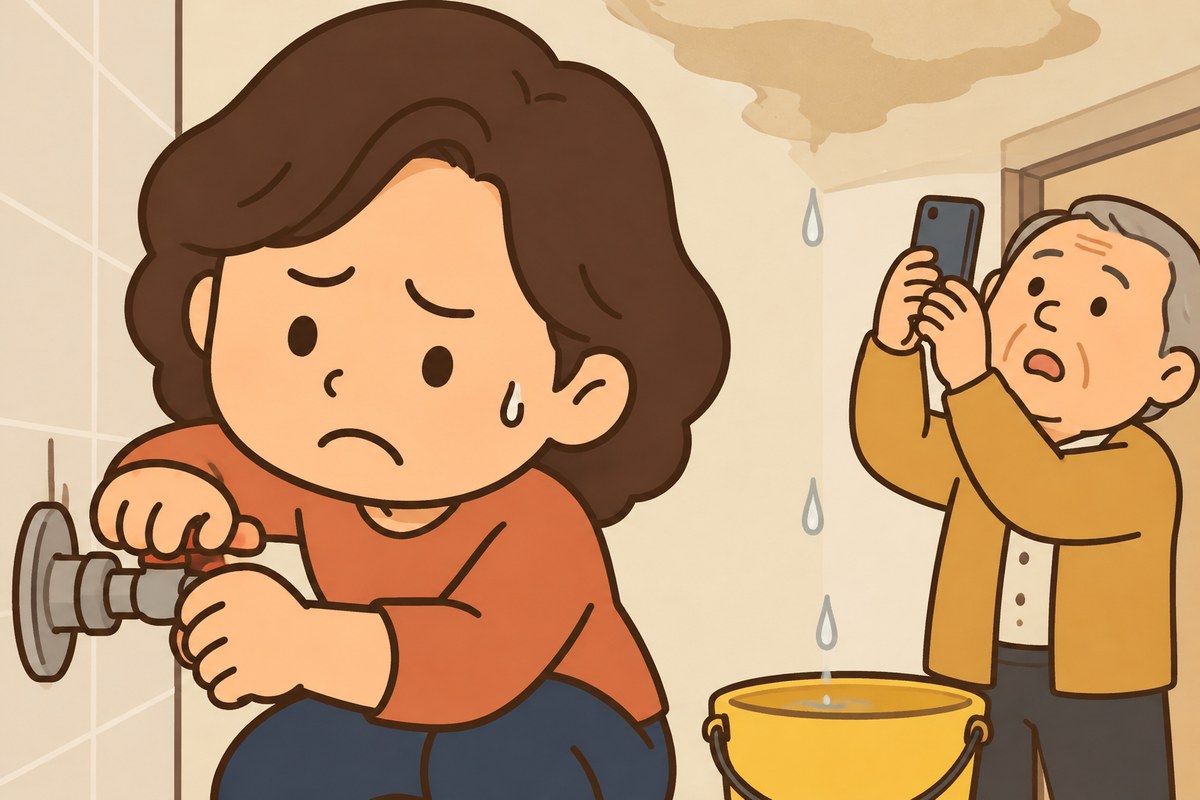
아랫집 천장에 물자국이 번졌다는 연락을 받으면 수리비 걱정부터 앞섭니다. 손주가 이웃집 유리창을 깨거나, 실수로 남의 휴대전화를 떨어뜨려 망가뜨렸을 때도 마찬가지입니다.
이럴 때 내 돈을 꺼내기 전에 먼저 살펴볼 것이 일상생활배상책임 특약입니다. 일상에서 실수로 남의 몸이나 물건에 손해를 입혔을 때 배상금을 대신 내 주는 보장입니다. 보험료가 적어 다른 보험에 끼워 가입하는 경우가 많다 보니, 가입해 놓고도 모르시는 분이 적지 않습니다. 오늘은 이 특약을 쓸 때 많이 헷갈리는 세 가지를 짚어 드리겠습니다.
3위. 어느 보험에 들어 있는지 모르겠다
이 특약은 실손보험, 화재보험, 운전자보험, 상해보험 안에 작은 항목으로 붙어 있는 경우가 많습니다. 보험증권의 특약 목록에서 ‘배상책임’이라는 말이 들어간 항목을 찾아보십시오. 증권이 없다면 보험사 고객센터나 보험 가입 내역 통합 조회 서비스로 확인하실 수 있습니다.
주소도 함께 보셔야 합니다. 상품에 따라 증권에 적힌 집이나 실제로 사는 집을 기준으로 누수 보장 여부를 따집니다. 이사하셨다면 보험사에 주소 변경을 꼭 알려 두십시오.
2위. 가족이 각자 들어야 하나
가족형으로 가입하셨다면 본인과 배우자, 함께 사는 자녀 등 약관이 정한 가족까지 보장되는 경우가 많습니다. 이때는 한 사람만 가입해도 집안에서 생긴 사고를 처리할 수 있습니다. 본인형이라면 가입한 사람이 낸 사고만 보장됩니다.
여러 개에 가입했다고 배상금을 두 번 받지는 않습니다. 실제 손해액 안에서 보험사들이 나누어 지급하기 때문입니다. 가족 보험을 한자리에 펼쳐 놓고 겹치는 특약이 있는지 살펴보십시오.
1위. 사고가 나면 무엇부터 해야 하나
먼저 수도 밸브를 잠가 피해가 커지지 않게 막으십시오. 그다음 이웃집 피해 상태를 사진과 영상으로 남기고 보험사에 사고를 접수하시면 됩니다. 담당자가 사고 원인과 손해액을 확인합니다.
접수 전에 이웃과 수리비를 약속하거나 돈을 먼저 건네는 일은 피하십시오. 보험사가 확인하지 않은 금액은 그대로 인정받기 어려울 수 있습니다. 이후 수리 견적서, 영수증, 누수 원인을 적은 업체 확인서를 챙겨 제출하시면 됩니다.
이 특약은 남에게 입힌 손해를 대신 갚아 주는 보장입니다. 그래서 내 집과 내 물건의 피해, 함께 사는 가족끼리의 피해, 일부러 낸 사고는 보장하지 않습니다. 정해진 자기부담금은 직접 내셔야 합니다.
오늘 보험증권을 꺼내 ‘배상책임’ 항목이 있는지, 적힌 주소가 지금 사는 집과 같은지 확인해 두십시오.