연금이 들어오는 날은 반갑지만 며칠만 지나도 통장 잔액이 생각보다 많이 줄어 있습니다. 크게 쓴 기억이 없는데 돈이 모자란다면 매달 자동으로 빠지는 돈부터 의심해 봐야 합니다.
생활비를 줄이려고 반찬값부터 아끼는 분이 많습니다. 하지만 큰 구멍은 고정지출에 있는 경우가 많습니다. 고정지출은 한 번만 정리해 두면 다음 달부터 절약 효과가 계속 이어집니다. 줄여야 할 고정지출을 순서대로 짚어 보겠습니다.
3위. 받을 수 있는 할인을 신청하지 않고 제값을 내는 것
일정 요건을 갖춘 어르신은 통신요금 감면이나 에너지바우처 같은 지원을 받을 수 있습니다. 하지만 대부분 본인이 직접 신청해야 적용됩니다. 모르고 지나치면 그만큼 고스란히 손해를 봅니다.
기초연금을 받고 계시거나 기초생활보장 급여를 받는 가구라면 주민센터에 한 번 문의해 보시기 바랍니다. 통신사 고객센터에도 나이에 맞춘 요금제가 있는지 물어보십시오.
2위. 쓰지 않는 구독과 자동이체를 그대로 두는 것
한 달에 몇천 원씩이라 대수롭지 않게 여기기 쉽습니다. 하지만 보지 않는 영상 서비스, 가입만 해 둔 부가서비스, 잊어버린 정기 이체가 쌓이면 적지 않은 금액이 됩니다. 자녀가 대신 가입해 준 서비스는 있는 줄도 모르는 경우가 있습니다.
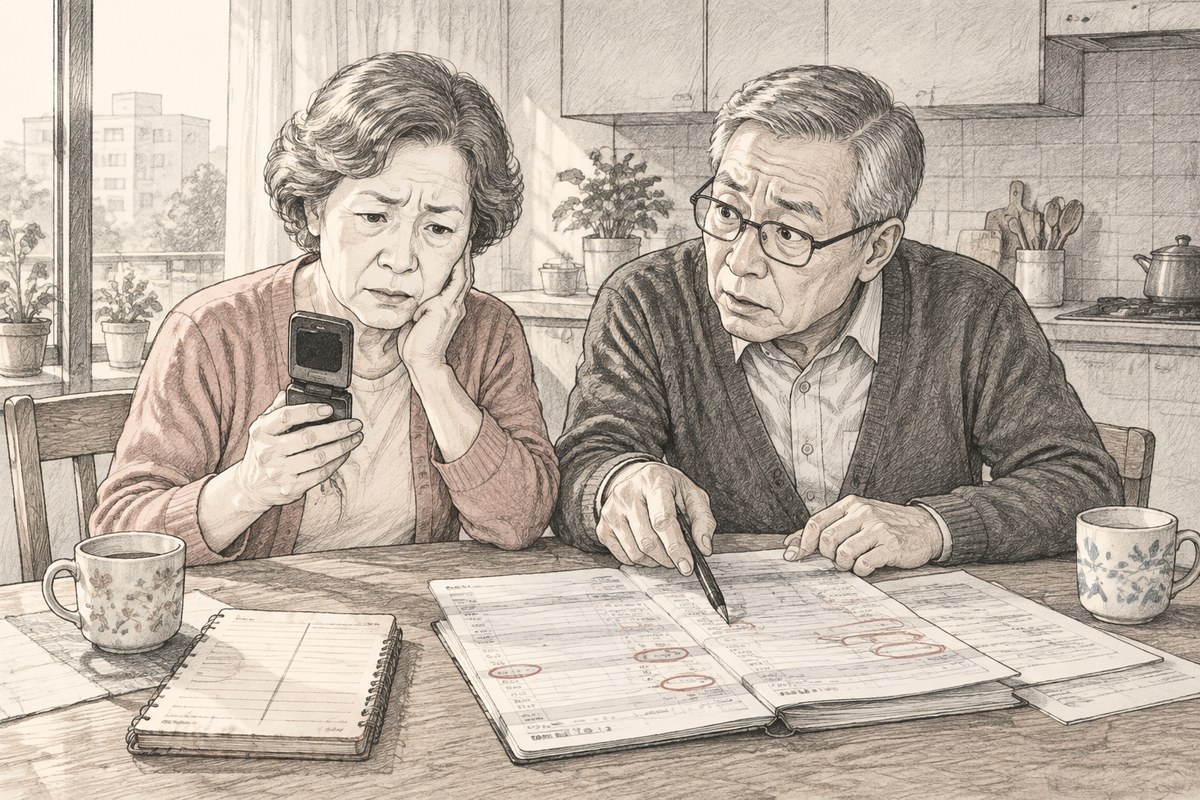
통장 거래내역을 석 달 치만 펼쳐 놓고 매달 같은 날 빠지는 항목에 표시해 보시기 바랍니다. 무엇인지 모르는 항목은 은행에 문의하십시오. 지금 쓰지 않는 서비스는 그 자리에서 해지하시기 바랍니다.
1위. 쓰는 양보다 비싼 휴대전화 요금을 계속 내는 것
전화와 문자 위주로 쓰시면서 데이터가 넉넉한 비싼 요금제를 그대로 유지하는 분이 많습니다. 여기에 단말기 할부금과 부가서비스까지 묶이면 부부 두 사람 몫만으로도 연금에서 꽤 큰 몫을 차지합니다.
알뜰폰은 기존 통신망을 빌려 쓰기 때문에 통화 품질 차이는 크지 않으면서 요금은 낮은 편입니다. 쓰던 번호와 휴대전화를 그대로 둔 채 옮길 수도 있습니다. 지난 몇 달 동안 실제로 쓴 데이터 양을 확인하고 그에 맞는 요금제를 고르시기 바랍니다. 다만 약정이 남아 있거나 결합 할인을 받고 있다면 위약금부터 확인하십시오.
지출을 줄였다면 이제 가계부로 틀을 잡을 차례입니다. 공책 한 면을 반으로 나누십시오. 왼쪽에는 통신비, 관리비, 보험료처럼 매달 같은 돈을 적습니다. 오른쪽에는 식비, 병원비, 경조사비처럼 달마다 달라지는 돈을 적습니다. 연금에서 고정비를 먼저 빼고 남은 금액을 변동비 한도로 정하면 됩니다.
이번 달 통장 내역부터 펼쳐 새는 돈을 막고, 고정비를 뺀 나머지 안에서 쓰는 습관을 들이시기 바랍니다.