부모님 공제는 형제가 똑같이 받아도 된다고 생각하셨습니까? 그렇게 넘겼다가는 가산세가 붙은 안내문을 받고 형제 사이까지 틀어져 평생 후회합니다. 연말정산 때 부모님을 부양가족으로 올리는 일은 익숙합니다. 그런데 형제끼리 말없이 각자 처리하다 보면 같은 실수가 해마다 반복되기 쉽습니다.
부모님 공제는 자녀 한 사람의 서류로 끝나지 않고 형제 모두가 얽혀 있는 일입니다. 세무 상담 현장에서 자주 듣는 실수 세 가지를 정리했습니다.
3위. 병원비를 다른 형제 카드로 결제한다
어머니 입원비를 막내가 먼저 결제하고 “영수증은 형한테 넘길게”라고 말하는 경우가 있습니다. 막내는 공제받는 형에게 몰아주는 배려라고 여깁니다. 하지만 형은 나중에 그 금액이 공제에서 빠진 것을 보고, 동생 마음만 받고 실속은 없어서 괜히 민망해집니다.
의료비 공제는 부모님을 부양가족으로 올린 자녀가 직접 낸 돈이어야 인정되는 것이 일반적입니다. 다른 형제 카드로 결제한 금액은 영수증을 넘겨도 공제받는 사람의 몫으로 잡기 어렵습니다. 병원비를 나눠 내기로 했다면 공제받는 형제의 카드로 결제하는 편이 무난합니다. 나머지 형제는 자기 몫을 그 형제에게 따로 보내 주면 됩니다.
2위. 부모님 소득을 확인하지 않고 올린다
“아버지는 연금 조금 받으시는 거 말고는 없잖아”라며 확인도 없이 올리는 자녀가 많습니다. 정작 아버지는 그 말을 들으며 작년에 시골 땅을 정리한 일을 꺼내야 하나 망설이십니다. 자식에게 짐이 될까 봐 먼저 말씀하지 않는 경우도 많습니다.
부모님을 부양가족으로 올리려면 만 60세 이상이어야 하고, 연간 소득금액이 100만 원 이하라는 기준도 넘지 않아야 합니다. 연금액이 많은 편이거나 상가 임대료를 받으시거나 그해 부동산을 파셨다면 대상에서 빠질 수 있습니다. 서류를 내기 전에 부모님께 올해 들어온 돈이 있는지 조심스럽게 여쭤보십시오. 판단이 애매하면 세무서나 세무사에게 확인해 두는 편이 안전합니다.
1위. 형제가 같은 부모님을 동시에 올린다
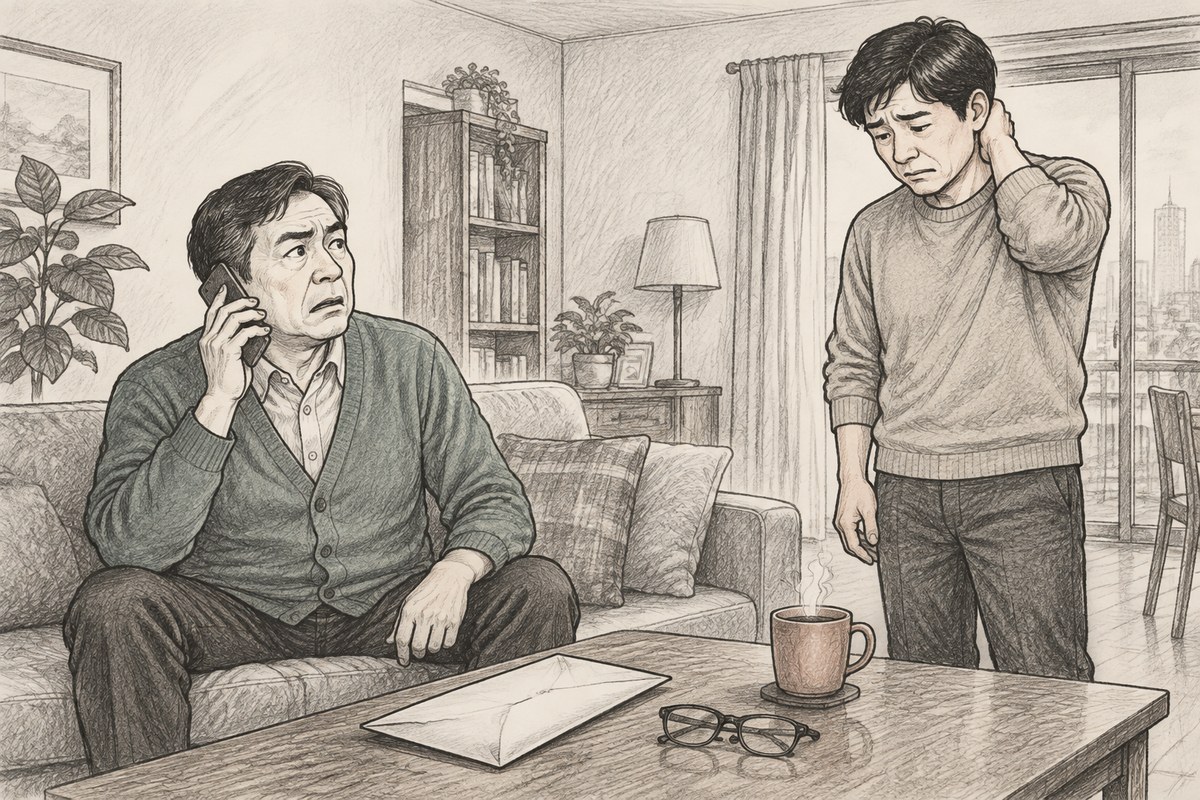
세무서 안내문을 받고 나서야 형에게 전화해 “나도 아버지 올렸는데 어떡하지”라고 말하는 동생이 있습니다. 형은 미리 한마디 없었던 게 서운합니다. 그러면서도 속으로는 누가 공제를 내놓아야 하나부터 따지게 됩니다.
부모님 한 분은 한 해에 자녀 한 사람만 부양가족으로 올릴 수 있습니다. 둘 다 올리면 나중에 한쪽 공제가 취소됩니다. 덜 낸 세금은 물론 가산세까지 붙어 돌려줘야 할 수 있습니다. 서류를 내기 전에 올해는 누가 아버지를, 누가 어머니를 올릴지 형제끼리 정해 두십시오. 소득이 높은 형제가 받으면 절세 효과가 큰 경우가 많지만, 해마다 번갈아 정하는 집도 있습니다.
부모님 공제는 금액으로 보면 크지 않을 수도 있습니다. 하지만 형제 사이에는 돈보다 “왜 미리 말 안 했느냐”는 서운함이 더 오래 남습니다.
올해 서류를 내기 전에 형제끼리 짧게 통화 한 번 해 두면 충분합니다. 누가 부모님을 올릴지, 부모님 소득은 어떤지, 병원비는 누구 카드로 낼지만 정해 두면 됩니다.