전쟁 뉴스가 뜨자마자 보유 주식을 바닥에 던졌다면 올해 가장 비싼 수업료를 낸 셈입니다. 시장을 무너뜨린 진짜 주범은 미사일이 아니었기 때문입니다.
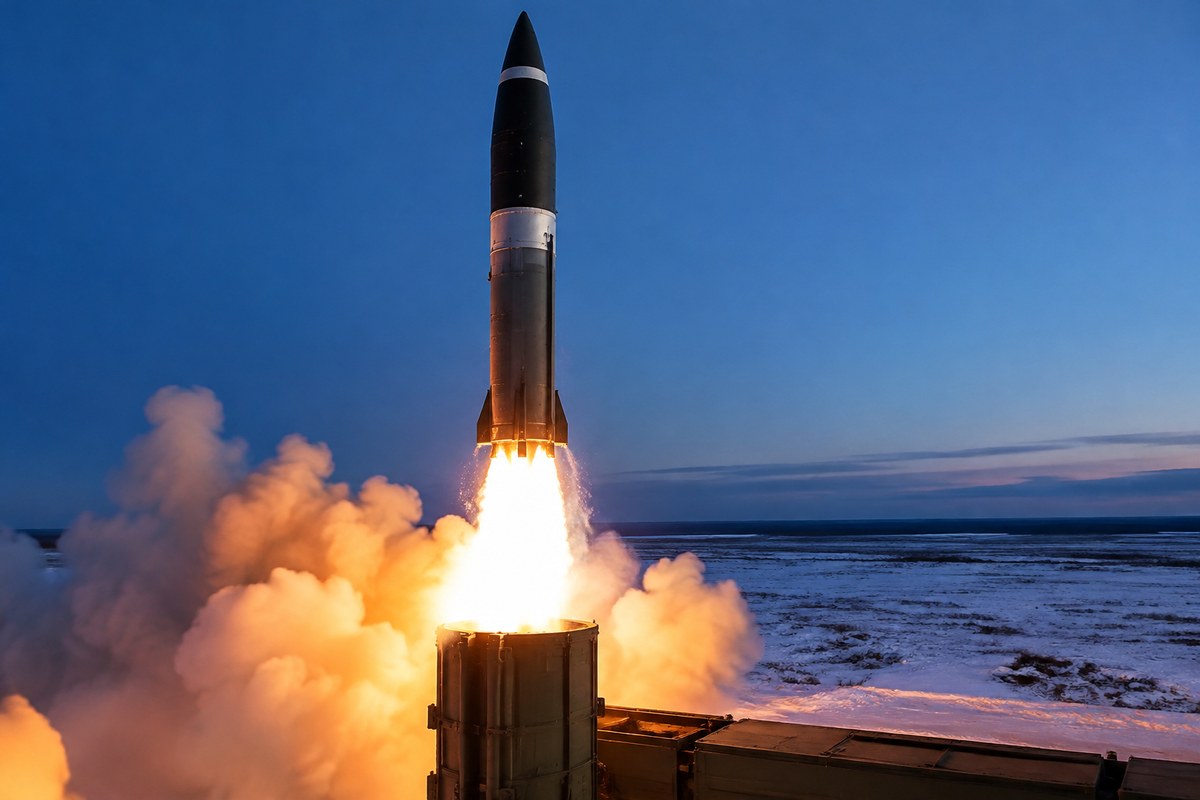
2026년 한국 증시는 굵직한 흔들림을 세 번 겪었습니다. 겉으로는 모두 반도체가 끌어내린 하락처럼 보이지만, 원인을 뜯어보면 성격이 전혀 다릅니다. 첫 번째는 2월 28일 미국과 이스라엘의 이란 공습, 그에 이은 호르무즈 해협 봉쇄가 불러온 지정학적 충격이었습니다. 두 번째는 6~7월 외국인 이탈과 레버리지 청산이 겹친 수급 붕괴였고, 세 번째는 9월 들어 불거진 AI 개발 속도조절론이었습니다. 전장에 비유하면 첫 번째는 기습 포격, 두 번째는 보급선 붕괴, 세 번째는 작전 계획 자체에 대한 재검토에 가깝습니다. 포격은 요란하지만 진지를 무너뜨리지 못하는 경우가 많습니다. 반면 보급이 끊긴 부대는 조용히 전투력을 잃어갑니다.
[숫자로 본 세 번의 조정]
중동 전쟁 국면에서 삼성전자는 전쟁 직전인 2월 27일부터 3월 말까지 22.8%, SK하이닉스는 23.9% 밀렸습니다. 낙폭만 보면 공포가 극심했던 시기입니다. 그런데 불안이 가라앉은 3월 말부터 한 달 사이 삼성전자는 31.9%, SK하이닉스는 59.4% 치솟았습니다. 단순 계산하면 삼성전자는 개전 전 주가를 소폭 웃도는 수준을 되찾았고, SK하이닉스는 개전 전보다 20%가량 높은 곳까지 올라섰습니다. 하락과 회복이 각각 한 달 남짓한 기간에 끝난 셈입니다.
수급발 조정은 양상이 완전히 달랐습니다. 삼성전자는 6월 고점 36만2500원에서 7월 30일 20만7000원으로 42.9% 내려앉았습니다. SK하이닉스는 291만9000원에서 132만2000원으로 54.7% 급락했습니다. 이후 9월 고점까지 각각 30.4%, 40.4% 되올랐지만, 그 고점은 삼성전자 27만원, SK하이닉스 185만6000원에 그쳤습니다. 6월 고점과 비교하면 여전히 삼성전자는 약 4분의 1, SK하이닉스는 3분의 1 이상 아래에 머물러 있습니다. 낙폭은 전쟁 때의 두 배에 가까웠고, 상처는 아직 아물지 않았습니다.
세 번째인 AI 속도조절론 국면에서는 9월 고점 대비 삼성전자가 24만8500원으로 8.0%, SK하이닉스가 169만원으로 8.9% 하락했습니다. 지수 역시 9월 9일 7051.64에서 15일 6627.26으로 나흘 만에 6.02% 빠졌습니다. 6월에 9000선을 넘었던 코스피가 6000선에 갇히게 된 흐름입니다.
[전쟁 충격은 왜 빨리 회복됐나]
군사사를 오래 들여다본 입장에서 보면 이 결과는 낯설지 않습니다. 시장이 가장 두려워하는 대상은 전쟁 자체보다 전쟁이 어디까지 번질지 모른다는 불확실성입니다. 1990년 이라크의 쿠웨이트 침공 직후 세계 증시는 크게 흔들렸습니다. 그러나 이듬해 다국적군의 공습이 시작되고 전쟁의 윤곽이 드러나자 오히려 반등했습니다. 2003년 이라크전 개전 무렵에도 주가는 개전 직전까지 짓눌렸다가 포성이 울린 뒤 회복 흐름을 탔습니다. 확전 범위와 지속 기간이 가늠되는 순간 공포는 계산 가능한 위험으로 바뀝니다.
올해 3월도 같은 경로를 밟았습니다. 반도체 기업의 공장도, 고객사의 수요도, 메모리 가격 구조도 전쟁으로 직접 훼손되지 않았습니다. 손상된 것은 투자자의 심리였고, 심리는 펀더멘털보다 빨리 회복됩니다. 반면 6~7월 조정은 시장 내부의 자금 구조가 무너진 사건이었습니다. 레버리지 청산은 가격이 떨어질수록 추가 매도를 부르는 연쇄 반응을 일으킵니다. 외국인 자금은 한번 빠지면 돌아오는 데 시간이 걸립니다. 보급선이 끊긴 부대가 재편성에 오랜 시간이 필요한 것과 같은 이치입니다.
[전쟁 장세에서 피해야 할 행동 순위]
1위는 개전 충격 한가운데서 투매하는 것입니다. 올해 3월 공포에 밀려 바닥권에서 SK하이닉스를 처분했다면, 한 달 뒤 59.4% 반등을 고스란히 놓쳤습니다. 외부에서 날아든 충격이 기업의 실적 엔진을 건드리지 않았다면, 가격 하락은 대개 일시적인 착시에 가깝습니다.
2위는 모든 하락을 같은 종류로 착각하는 것입니다. 전쟁 때처럼 금방 회복되리라 믿고 6~7월 수급 붕괴 국면에서 무리하게 물타기를 했다면 결과는 정반대였습니다. 낙폭은 더 깊었고, 반등한 뒤에도 고점을 되찾지 못했습니다. 충격의 출처가 시장 밖인지 안인지부터 가려내야 합니다.
3위는 얕은 조정이라며 가볍게 넘기는 것입니다. AI 속도조절론으로 인한 하락폭은 8%대에 불과합니다. 하지만 이 조정은 데이터센터와 반도체에 쏟아부은 자본이 언제 수익으로 돌아오느냐는 근본적인 질문을 건드리고 있습니다. 다행히 아직 설비투자 축소나 메모리 수요 둔화는 뚜렷하게 확인되지 않았습니다. 9월 이후 코스피 12개월 선행 영업이익 컨센서스도 3.2% 상향됐습니다. 지금은 실적이 꺾였다기보다 부풀었던 기대를 다시 따져보는 단계로 보는 편이 합리적입니다. 다만 수익성 논란이 실제 투자 축소와 외국인 이탈, 실적 전망 하향으로 번진다면 6~7월의 악몽이 되풀이될 수 있습니다.
[향후 시나리오: 전쟁 충격이 펀더멘털 충격으로 바뀌는 순간]
전쟁발 충격이 늘 빨리 회복된다는 공식을 맹신해서도 안 됩니다. 핵심 변수는 호르무즈 해협입니다. 봉쇄가 장기화돼 에너지 비용이 기업의 원가 구조와 각국의 금리 경로에 스며들면, 지정학적 충격은 순식간에 실물 경제의 충격으로 변질됩니다. 1973년 석유 금수 조치가 단발성 공포에 그치지 않고 수년간의 스태그플레이션으로 이어진 사례가 대표적입니다. 원유 수입의 상당 부분을 중동에 의존하는 한국 경제에는 이 경로가 특히 치명적입니다.
따라서 전쟁 리스크를 판단할 때는 세 가지를 구분해서 봐야 합니다. 충격이 심리에 머무는지, 자금 흐름을 끊는지, 기업의 이익 구조를 훼손하는지입니다. 올해 3월의 전쟁 충격은 첫 번째 단계에서 멈췄기 때문에 빠르게 회복됐습니다. 6~7월의 수급 붕괴는 두 번째 단계까지 내려갔기 때문에 깊은 흉터를 남겼습니다. 지금 진행 중인 AI 재평가가 세 번째 단계로 넘어갈지는 앞으로 몇 달간의 설비투자 지표와 외국인 수급이 결정할 것입니다.
전장에서 지휘관이 가장 경계하는 것은 포성 그 자체가 아니라, 포성에 놀라 진지를 스스로 버리는 병사입니다. 시장도 다르지 않습니다. 과거의 패턴이 미래의 수익을 보장하지는 않지만, 충격의 성격을 구분하는 습관만큼은 다음 위기에서도 가장 확실한 방어선이 될 것입니다.