퇴직금을 한꺼번에 찾으면 정말 마음이 편해질까요? 통장에 찍힌 목돈은 생각보다 빨리 줄어들고, 한번 고른 방식은 되돌리기 어렵습니다. 오래 다닌 회사를 나오며 퇴직금을 어떻게 받을지 정하는 서류 앞에 앉으면 대부분 오래 고민하지 않고 “일단 다 찾아 두자” 쪽으로 기웁니다.
그런데 일시금을 받은 분들이 몇 해 지나 아쉬워하는 대목은 대체로 비슷합니다. 오늘은 퇴직금 받는 방식을 정할 때 놓치기 쉬운 세 가지를 정리했습니다.
3위. 세금 차이를 따져 보지 않고 일시금을 고르는 것
은행 창구에서 직원이 연금으로 나눠 받는 방법을 설명하는데 “세금 그거 얼마나 된다고, 그냥 한 번에 주세요”라며 말을 끊는 분들이 있습니다. 직원은 고개를 끄덕이지만 속으로는 ‘조금만 들어 보시면 좋을 텐데’ 하고 아쉬워합니다.
퇴직금을 개인형 퇴직연금 계좌로 옮겨 연금 형태로 나눠 받으면 퇴직소득세를 일부 덜 내는 구조입니다. 일시금으로 받으면 이 혜택이 없어서 같은 돈에서 세금이 더 빠져나가는 경우가 많습니다. 덜 내는 폭은 받는 기간 등에 따라 달라집니다. 서명하기 전에 두 방식의 예상 세액을 나란히 받아 보시는 편이 무난합니다.
2위. 목돈이 들어오자마자 자녀 지원부터 약속하는 것
퇴직 소식을 들은 자녀가 “아버지, 이번에 전세 보증금이 좀 모자라서요..”라고 조심스럽게 꺼내면 거절하기가 어렵습니다. 부모는 속으로 ‘지금 안 도와주면 서운해하겠지’ 싶어 계산도 하기 전에 고개부터 끄덕입니다.
문제는 한 번 나간 목돈은 다시 채워지지 않는다는 점입니다. 자녀 지원에 가전 교체, 집수리, 여행까지 더해지면 몇 해 안에 통장이 눈에 띄게 얇아지는 경우가 많습니다. 도울 마음이 있다면 지원할 한도를 먼저 정해 두십시오. 나머지는 쉽게 손대기 어려운 연금 계좌에 넣어 두는 편이 서로에게 덜 부담스럽습니다.
1위. 매달 생활비가 어디서 나올지 정하지 않고 결정하는 것
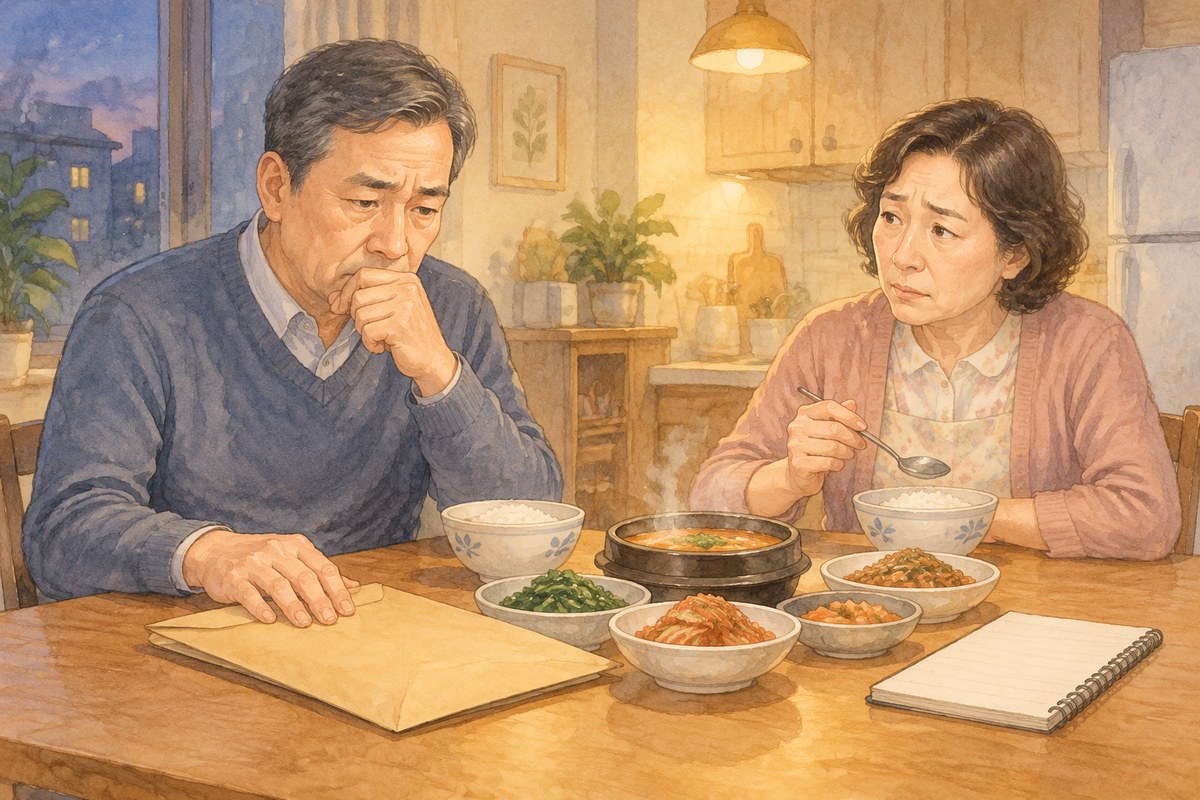
퇴직금을 다 찾은 뒤 저녁 밥상에서 아내가 “그럼 다음 달부터 생활비는 어디서 나와요?”라고 묻는데 선뜻 답하지 못하는 남편이 적지 않습니다. 아내는 더 캐묻지 않지만 속으로는 ‘목돈만 있고 계획은 없구나’ 싶어 불안해집니다.
퇴직하고 나서 국민연금을 받기 시작할 때까지 몇 년의 공백이 생기는 경우가 많습니다. 받기 시작하는 나이는 출생연도에 따라 다르니 먼저 확인해 두어야 합니다. 그다음 매달 드는 생활비가 보통 얼마인지 적어 보고, 퇴직금을 나눠 받아 그 빈자리를 메우는 식으로 계획을 세우십시오. 그러면 통장 잔고를 들여다보며 마음 졸이는 날이 줄어듭니다.
퇴직금은 앞으로 남은 시간을 받쳐 줄 마지막 월급에 가깝습니다. 받는 방식을 정하기 전에 세금 차이를 확인하고, 자녀를 도울 한도를 정하고, 다음 달 생활비가 들어올 길부터 그려 보시기 바랍니다. 한꺼번에 손에 쥐는 든든함보다 매달 끊기지 않고 들어오는 돈이 노후를 더 오래 지켜 줍니다.