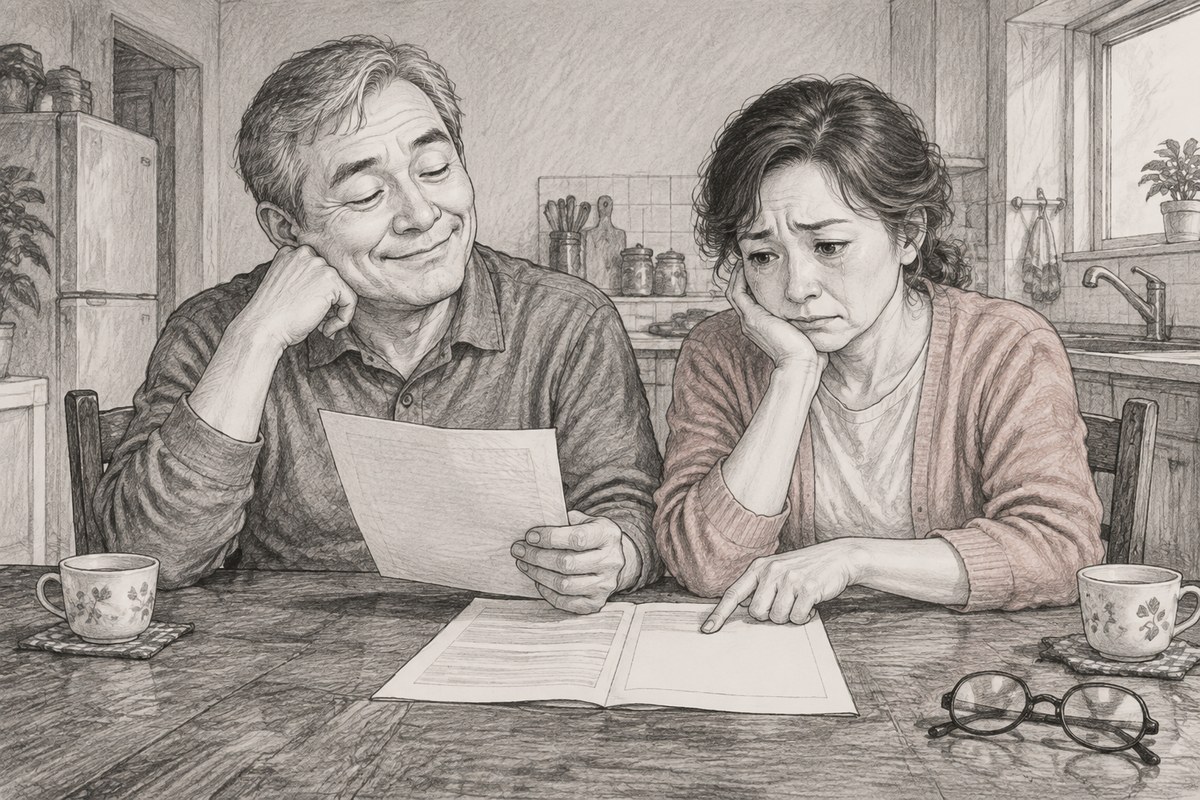
소득 없는 아내는 국민연금과 상관없다고? 그 믿음 하나가 부부의 노후를 반쪽으로 만든다. 은퇴를 앞두고 연금 예상액을 뽑아 본 날, 남편 이름 옆에만 숫자가 찍혀 있고 아내 쪽 칸은 비어 있다. 그걸 보고서야 식탁이 조용해지는 집이 적지 않다.
전업주부 배우자의 연금은 받을 때가 아니라 넣을 때 갈린다. 60세가 가까워질수록 손쓸 방법도 줄어든다. 준비 단계에서 놓치기 쉬운 것 세 가지를 정리했다.
3위. 예전에 받은 반환일시금을 그냥 잊은 사람
결혼하면서 직장을 그만둘 때 그동안 낸 연금을 한꺼번에 돌려받은 경우가 있다. 남편이 “그거 옛날에 다 받았잖아, 이제 끝난 거야”라고 하면, 아내는 젊은 날 다녔던 회사 몇 년이 아예 없던 일이 된 것 같아 서운해진다.
반환일시금은 받은 돈에 이자를 더해 반납하면 그 가입기간을 되살릴 수 있다. 되살린 기간은 노령연금을 받는 데 필요한 최소 가입기간 10년을 채우는 데 보탬이 된다. 한 번에 내기 부담스러우면 나눠 내는 방법도 있다. 먼저 공단에서 예전 가입 이력부터 조회해 보는 편이 좋다.
2위. 비어 있는 기간을 채울 수 있는지 확인하지 않은 사람
남편은 “지난 일은 어쩔 수 없지” 하고 가볍게 넘긴다. 아내는 그 말을 살림하고 아이 키운 세월이 노후에는 아무 값도 없다는 소리로 듣는다.
예전에 한 번이라도 보험료를 낸 적이 있다면 소득이 없던 기간을 나중에 몰아서 내는 추후납부를 신청할 수 있다. 다만 채울 수 있는 기간에 상한이 있다. 보험료도 신청 시점을 기준으로 매겨지는 만큼 미룰수록 같은 기간을 채우는 데 드는 돈이 늘어날 수 있다. 나눠 내는 방식도 있으니 형편에 맞춰 상담받아 보는 편이 무난하다.
1위. 소득이 없으면 가입도 못 한다고 믿은 사람
“당신은 버는 게 없으니 연금은 내 걸로 같이 쓰면 되지”라는 말은 남편 딴에는 든든하라고 하는 소리다. 하지만 아내는 노후에도 생활비를 타 써야 하는 처지가 계속된다는 뜻으로 받아들이기 쉽다.
국민연금은 소득이 없는 전업주부도 본인이 원하면 가입할 수 있다. 이를 임의가입이라 하고, 보험료는 보통 월 10만 원 안팎부터 시작할 수 있다. 남편이 먼저 세상을 떠나면 남편 연금은 유족연금으로 줄어드는 경우가 많다. 반면 아내 이름으로 쌓은 연금은 온전히 아내 몫으로 남는다. 60세가 넘어서도 가입기간이 모자라면 임의계속가입으로 더 채울 수 있다.
전업주부 배우자의 연금은 남편 연금에 딸린 덤이 아니라 부부 노후를 받치는 두 번째 기둥이다. 반환일시금 반납, 추후납부, 임의가입은 60세 전에 챙기는 편이 수월하다. 부부가 함께 국민연금공단 지사를 찾아 아내의 가입 이력부터 확인해 보면 무엇부터 채워야 할지 한눈에 보인다.