“늦게 받으면 더 준다는데 뭐 하러 지금 받아?” 연금 수령을 앞둔 집에서 흔히 오가는 말이다. 이 말만 믿고 덜컥 미뤘다가 몇 해 못 가 평생 후회하는 사람이 적지 않다.
국민연금은 수령 시기를 1년 늦출 때마다 연 7.2%씩, 최대 5년까지 늘려 받을 수 있다. 숫자만 보면 미루지 않을 이유가 없어 보인다. 하지만 연기는 더 받는 선택이면서, 몇 년 동안 한 푼도 받지 않고 버티는 선택이기도 하다. 연기연금을 신청하기 전에 사람들이 가장 많이 놓치는 세 가지를 순서대로 정리했다.
3위. 본인 건강과 가족력은 따져보지 않은 경우
“요즘은 다들 아흔까지 사는데 뭐.” 남편이 이렇게 말하며 연기를 정하는 집이 많다. 옆에서 듣는 아내는 지난해 건강검진 결과지와 서랍 속 혈압약 봉투를 떠올리며 ‘그게 꼭 당신 얘기일까’ 하고 속으로 되묻는다.
연기연금은 늦게 시작한 만큼 오래 받아야 손해를 면한다. 미룬 기간에 따라 다르지만 대략 80세 전후에서 80대 중반은 넘겨야 늦춘 보람이 생기는 구조다. 지병이 있거나 집안에 일찍 큰 병을 앓은 사람이 여럿이라면 평균 수명을 기준으로 삼지 말고 내 몸 상태를 기준으로 다시 계산해 보는 편이 낫다.
2위. 늘어난 연금 때문에 건강보험 피부양자에서 빠질 수 있다는 걸 놓친 경우
“애들 보험에 올라가 있으니 우리는 낼 것도 없지.” 이렇게 안심하던 부부가 연금을 받기 시작한 뒤 지역가입자 보험료 고지서를 받고 놀라는 일이 있다. 자녀는 ‘왜 미리 물어보지 않으셨느냐’는 말을 삼키고, 부모는 괜히 짐이 된 것 같아 말수가 줄어든다.
피부양자 자격은 연금을 포함한 연간 소득이 일정 기준을 넘으면 없어지며, 현재 그 기준은 2,000만 원 수준이다. 미뤄서 불어난 연금이 이 선을 넘기면 늘어난 몫보다 새로 내는 보험료가 더 크게 느껴질 수 있다. 연기하기 전에 다른 소득과 합쳐 기준선에 얼마나 가까운지 확인해 두는 것이 좋다. 기준에 가깝다면 연금 일부만 미루는 부분 연기도 고려해 볼 만하다.
1위. 미루는 동안 쓸 생활비를 마련하지 않은 경우
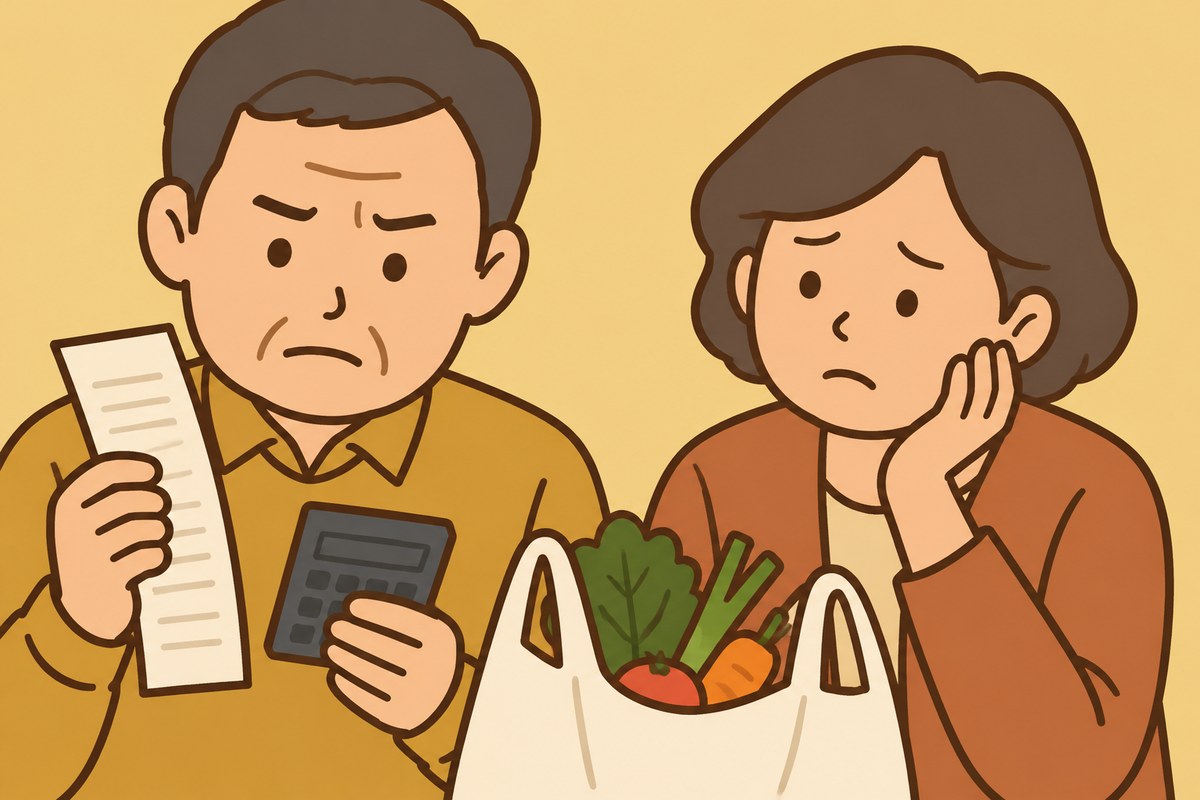
“몇 년만 아껴 쓰면 되지, 나중에 훨씬 많이 나오잖아.” 이렇게 시작한 연기가 1년도 안 돼 흔들리는 경우가 많다. 장 볼 때마다 계산기를 두드리는 남편을 보며 아내는 ‘더 받자고 지금을 이렇게 사는 게 맞나’ 하는 생각을 떨치지 못한다.
전액을 미루면 그 기간에는 연금이 들어오지 않는다. 퇴직금이나 예금을 헐어 메우다 보면 정작 큰 병원비가 필요할 때 쓸 돈이 남지 않는다. 연기를 정하기 전에 미룰 기간의 생활비가 어디서 나올지 통장별로 적어 보는 것이 먼저다. 그 돈이 비상금까지 건드린다면 연기 기간을 줄이는 편이 무난하다. 연기 중이라도 신청하면 다시 받기 시작할 수 있다는 점을 알아 두면 마음이 한결 가볍다.
연기연금은 형편에 맞으면 든든한 노후 버팀목이 된다. 하지만 늘어날 금액만 보고 정할 일은 아니다. 당장의 생활비와 건강보험료, 내 몸 상태를 한 장에 나란히 적어 보자. 국민연금 상담 창구에서 내 경우의 예상 수령액을 뽑아 배우자와 함께 들여다보는 것만으로도 후회할 일은 크게 줄어든다.