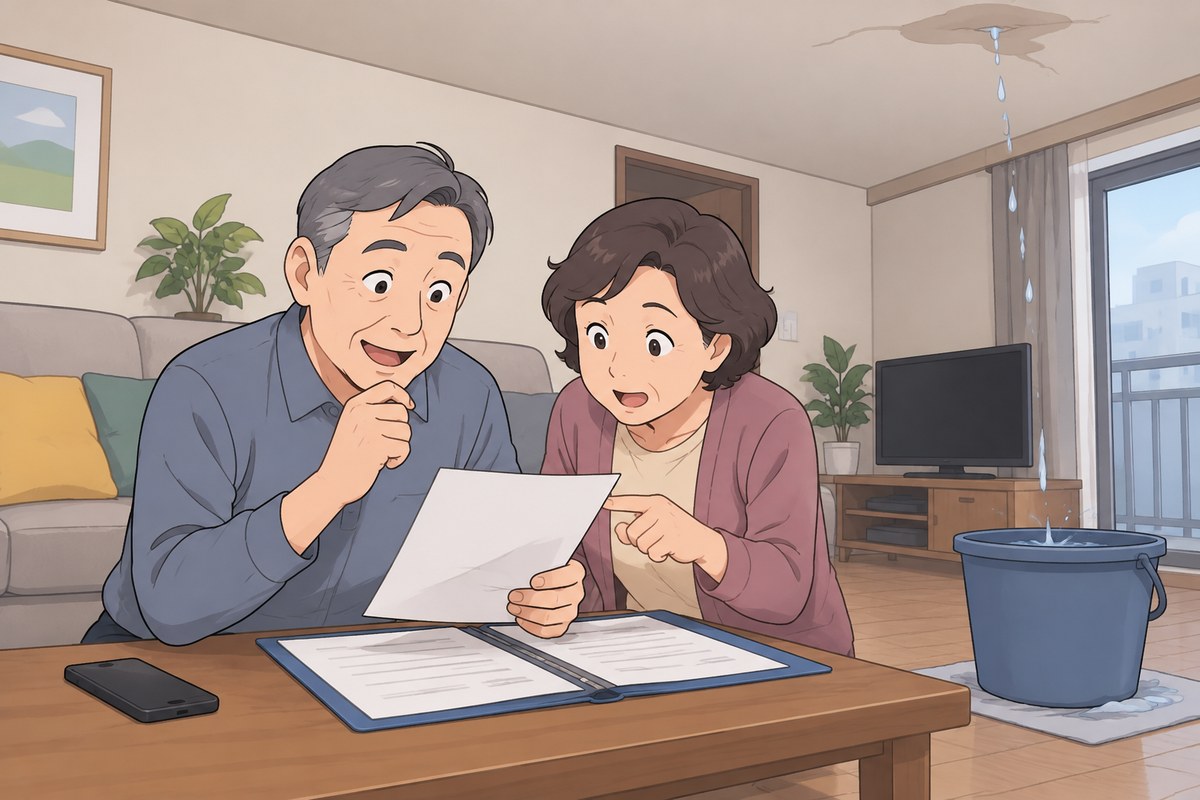
아래층에서 천장에 물이 샌다는 연락을 받자마자 수리비부터 보냈다면 너무 서두른 것이다. 그 비용을 대신 내줄 특약이 이미 서랍 속 보험증권에 적혀 있을 수 있다.
일상생활배상책임은 따로 가입하기보다 실손보험이나 운전자보험, 화재보험에 특약으로 붙어 있는 경우가 많다. 그래서 가입한 줄도 모르고 내 돈으로 처리하는 일이 생긴다. 이 특약이 언제 쓰이고 어떻게 찾는지 차례로 짚어본다.
첫째, 남에게 끼친 손해를 대신 물어준다
이 특약은 일상생활 중 우연한 사고로 다른 사람의 몸이나 물건에 피해를 입혀 법적으로 배상해야 할 때 보상한다. 우리 집 배관이 터져 아래층 벽지가 젖은 경우나 산책하던 반려견이 행인을 다치게 한 경우가 대표적이다.
다만 일부러 낸 사고, 내 물건의 파손, 일하다 생긴 사고는 대상이 아니다. 누수는 보통 증권에 적힌 주소의 주택에서 난 사고만 보상하므로, 이사했다면 주소를 바꿨는지부터 확인해야 한다.
둘째, 손주의 사고도 들어갈 수 있다
가족형으로 가입했다면 본인과 배우자뿐 아니라 함께 사는 친족까지 보장하는 경우가 많다. 같이 사는 손주가 놀다가 이웃집 유리창을 깼다면 조부모의 특약으로 처리할 여지가 있다.
손주가 따로 산다면 사정이 달라진다. 이때는 손주 부모가 든 보험을 먼저 살펴보는 편이 빠르다. 결국 누가 피보험자로 묶여 있는지가 핵심이다.
셋째, 여러 개 들어도 두 번 받지 못한다
배상책임은 실제로 생긴 손해만큼만 메워주는 보험이다. 예를 들어 수리비가 300만 원이라면 특약을 세 개 들었어도 모두 합쳐 300만 원까지만 나오고, 보험사끼리 그 금액을 나눠 낸다.
그러니 같은 특약을 여러 곳에 붙여두면 보험료만 겹쳐 나가는 셈이다. 보장 한도와 자기부담금을 비교해 하나를 중심으로 정리하는 것이 낫다.
넷째, 증권의 특약 목록부터 펼쳐본다
보험증권의 특약 항목에서 ‘일상생활배상책임’이나 ‘가족일상생활배상책임’이라는 이름을 찾으면 된다. 증권이 없다면 보험사 고객센터에 묻거나 가입한 보험을 한꺼번에 조회하는 공공 서비스를 이용할 수 있다.
찾았다면 본인형인지 가족형인지, 보상 한도는 얼마인지 함께 적어두는 것이 좋다. 사고가 나면 현장 사진과 수리 견적서를 남겨두는 데서 청구가 시작된다.
보험의 힘은 많이 드는 데서가 아니라 이미 든 것을 아는 데서 나온다. 오늘 증권 한 장을 꺼내 특약 이름 한 줄을 확인해두면 된다.