정말 그 가격에 넘겨도 괜찮으시겠습니까? 은퇴하고 살림을 줄이려고 서랍 속 회원권과 보험 증권, 장롱 속 금붙이를 꺼냈다가 손에 쥘 돈을 듣고 말문이 막히는 분들이 많습니다.
오래 갖고 있었으니 제값은 받겠지 싶었는데, 막상 처분하려는 순간 사는 쪽의 계산은 전혀 다르게 돌아갑니다. 오늘은 은퇴 후 정리하다 생각보다 손해가 커지기 쉬운 귀금속, 회원권, 금융상품 세 가지를 정리했습니다.
3위. 금붙이를 팔 때 받는 값
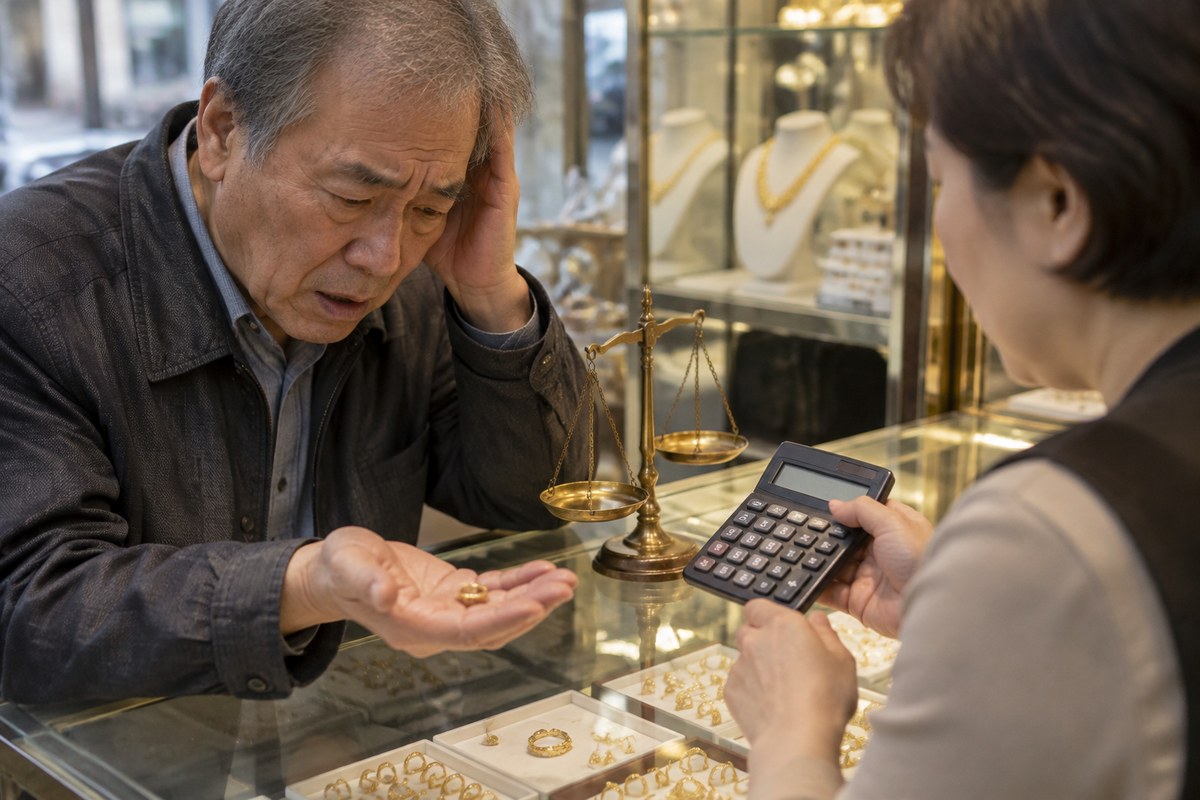
자녀 돌반지나 결혼 예물을 들고 금은방에 가면 주인이 무게를 달아 보고 “오늘 시세로는 이 정도 나옵니다”라며 계산기를 내밉니다. 사는 사람은 숫자만 부르는 것인데, 파는 쪽은 그 반지에 담긴 세월은 값으로 쳐 주지 않는다는 생각에 서운함부터 밀려옵니다.
금은 살 때 가격과 팔 때 가격이 다르게 매겨지고, 예물에 붙었던 디자인값이나 세공비는 대부분 돌려받지 못합니다. 순도가 낮은 제품은 다시 녹이는 비용까지 빠지기도 합니다. 한 곳에서 바로 넘기기보다 순도 표시와 보증서를 챙겨 두세 곳의 매입 시세를 비교해 보는 편이 무난합니다.
2위. 콘도·리조트 회원권 시세
한창 일할 때 가족 휴가용으로 마련한 회원권을 내놓으려고 거래소에 문의하면 “요즘은 이 회원권 찾는 분이 거의 없어서요”라는 답이 먼저 돌아옵니다. 듣는 쪽은 그동안 낸 분양가와 연회비가 한꺼번에 떠올라 속이 쓰립니다.
회원권은 시설이 낡고 이용객이 줄면 거래가 끊겨 분양가보다 한참 낮은 값에 매물이 쌓이는 경우가 많습니다. 명의를 넘길 때 수수료가 붙기도 합니다. 팔기 전에 계약서에서 입회금 반환 조건과 만기를 먼저 확인해 보시기 바랍니다. 만기가 가깝다면 헐값에 넘기기보다 반환을 기다리는 쪽이 나을 수 있습니다.
1위. 저축성 보험 중도 해지
생활비가 빠듯해 오래 부은 저축성 보험을 깨러 가면 창구에서 “지금 해지하시면 낸 돈보다 적게 받으십니다”라는 안내를 듣게 됩니다. 십 년 가까이 꼬박꼬박 넣었는데 원금도 안 된다는 말에, 그동안 무엇을 위해 아꼈나 싶은 허탈함이 몰려옵니다.
저축성 보험은 초기에 사업비가 빠져나가기 때문에 일정 기간이 지나기 전에 해지하면 환급금이 납입 원금보다 적은 경우가 많습니다. 급한 돈이 필요하다면 해지부터 하지 말고 보험계약대출, 납입 일시중지, 보장 금액을 줄이는 감액 같은 방법이 가능한지 보험사에 먼저 물어보시기 바랍니다. 상품마다 조건이 다르니 해지환급금 예시표를 받아 원금을 넘는 시점이 언제인지 확인해 두는 것이 좋습니다.
오래 간직했다는 사실이 제값을 보장해 주지는 않습니다. 처분하는 순간의 가격은 내가 들인 돈이 아니라 지금 사려는 사람이 정하기 때문입니다.
급하다고 한꺼번에 정리하기보다 조건을 확인하고 시세를 비교할 시간을 며칠이라도 두면 손해를 꽤 줄일 수 있습니다. 서랍 속 계약서와 증권부터 꺼내 하나씩 들여다보면, 무엇을 먼저 팔고 무엇을 남겨 둘지 순서가 보이기 시작합니다.