만기 안내 문자를 받고 “알아서 연장되겠지” 하며 휴대폰을 내려놓은 적이 있는가. 그 무심한 한 번이 앞으로 받을 이자를 조용히 깎아 먹는다.
가입할 때는 금리를 꼼꼼히 비교해 놓고, 정작 만기가 돌아오면 번거롭다는 이유로 미뤄 두는 경우가 많다. 70대가 예금 만기 뒤에 흔히 놓치는 세 가지를 정리했다.
3위. 만기 지난 돈을 찾지 않고 그냥 두는 것
자녀가 만기 소식을 물으면 “어디 가는 돈도 아니니 그냥 둬도 된다”고 답하는 분이 많다. 원금이 통장에 고스란히 남아 있으니 손해 볼 일은 없다고 여긴다. 이자도 예전처럼 붙고 있으리라 짐작한다.
만기가 지난 예금에는 약정 금리가 아니라 ‘만기 후 이율’이 적용된다. 은행마다 다르지만 대개 약정 금리보다 훨씬 낮고, 오래 둘수록 더 낮아지는 경우가 많다. 문자를 받으면 며칠 안에 찾을지 새로 넣을지부터 정하는 편이 낫다. 쓸 곳을 아직 못 정했다면 언제든 꺼낼 수 있는 통장에 잠시 옮겨 두는 것도 방법이다.
2위. 자동 재예치에 맡기고 금리를 확인하지 않는 것
가입할 때 직원이 “만기 되면 자동으로 다시 넣어 드릴게요”라고 했던 말을 기억하는 분이 많다. 듣는 사람은 그 말을 처음 조건이 그대로 이어진다는 뜻으로 받아들이고 마음을 놓는다.
자동 재예치는 다시 넣는 날의 기본 금리를 따르는 경우가 많다. 가입 당시 받았던 특판 금리나 우대 금리는 대개 다시 붙지 않아 같은 돈이 전보다 낮은 금리로 묶인다. 만기 한두 주 전에 다른 은행 금리와 비교해 보고 그대로 둘지 옮길지 직접 정하는 편이 무난하다. 이미 재예치됐다면 바뀐 금리를 통장이나 앱에서 한 번은 확인해야 한다.
1위. 창구에서 권하는 상품에 그 자리에서 서명하는 것
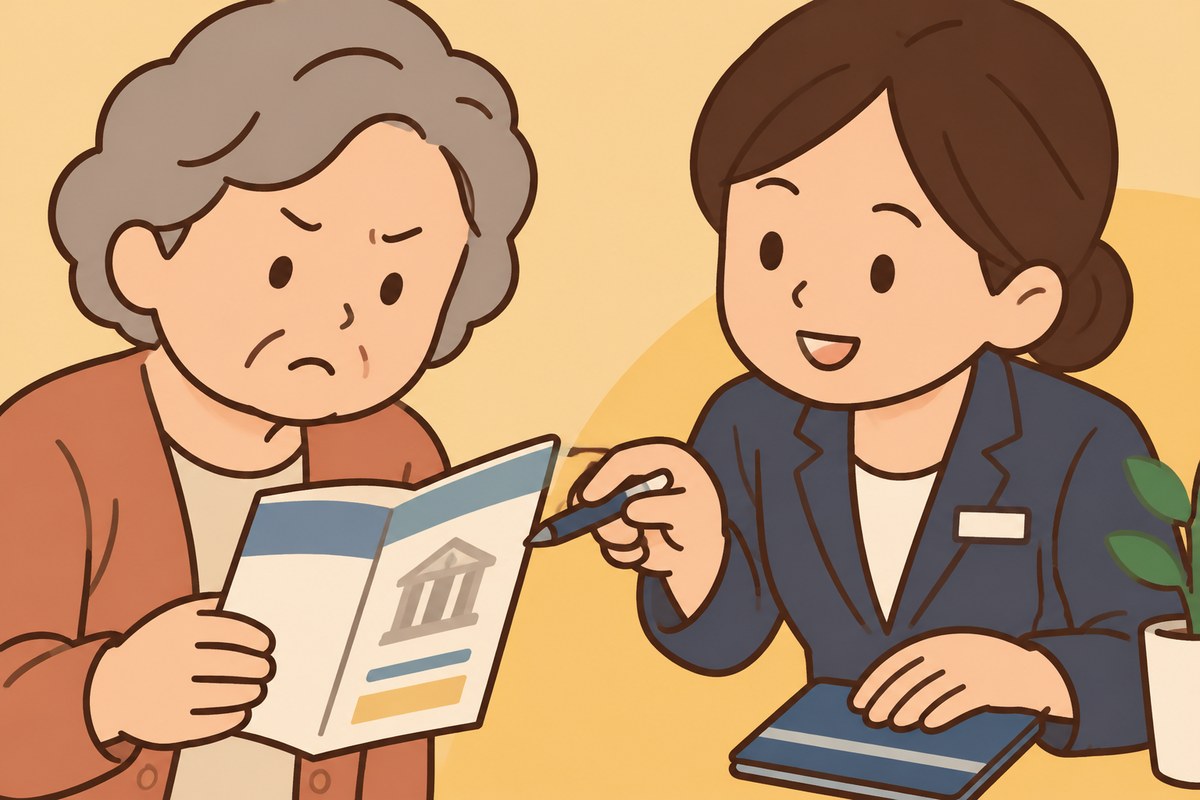
만기 돈을 찾으러 가면 “예금보다 조금 더 나오는 상품이 있는데 한번 보시겠어요?”라는 말을 듣는 일이 흔하다. 오래 거래한 은행에서 권하니 속으로는 은행 상품이면 예금과 비슷하겠거니 하고 믿어 버린다.
은행 창구에서도 시장 상황에 따라 수익이 달라지는 투자 상품을 판다. 이런 상품은 예금자 보호 대상이 아니고 원금이 줄어들 수 있다. 설명을 들었다면 바로 서명하지 말고 설명서를 받아 와 자녀와 함께 읽어 보는 편이 안전하다. 원금 손실 가능성이 있는지, 중도에 찾으면 손해가 나는지부터 확인한다.
예금은 만기일에 끝나는 것이 아니다. 그날은 다음 선택을 해야 하는 날이다. 문자를 받으면 미루지 말고 정리하고, 자동 재예치는 바뀐 금리를 확인하며, 창구에서 권하는 상품은 하루 이틀 생각한 뒤에 결정하는 것이 기본이다.
70대의 목돈은 한 번 줄어들면 다시 채우기 어렵다. 만기 날 서두르지 않는 것만으로도 지킬 수 있는 돈이 생각보다 많다.