연금 받을 나이가 됐다는 안내문을 받고도 “5년만 참으면 3분의 1 넘게 더 나온다”며 신청을 미루는 사람들이 있다. 그런데 늘어난 연금을 손에 쥐기도 전에 모아 둔 돈이 바닥나거나 몸이 먼저 무너지는 경우가 드물지 않다.
국민연금은 수령 시기를 최대 5년까지 늦출 수 있고, 늦춘 기간만큼 연금액이 1년에 7.2%씩 더해진다. 숫자만 보면 미루는 쪽이 늘 이득 같지만 집집마다 사정이 다르다. 연기연금을 택하면서 흔히 저지르는 행동을 순서대로 정리했다.
3위. 전부 미루거나 전부 받거나, 둘 중 하나만 생각하는 것
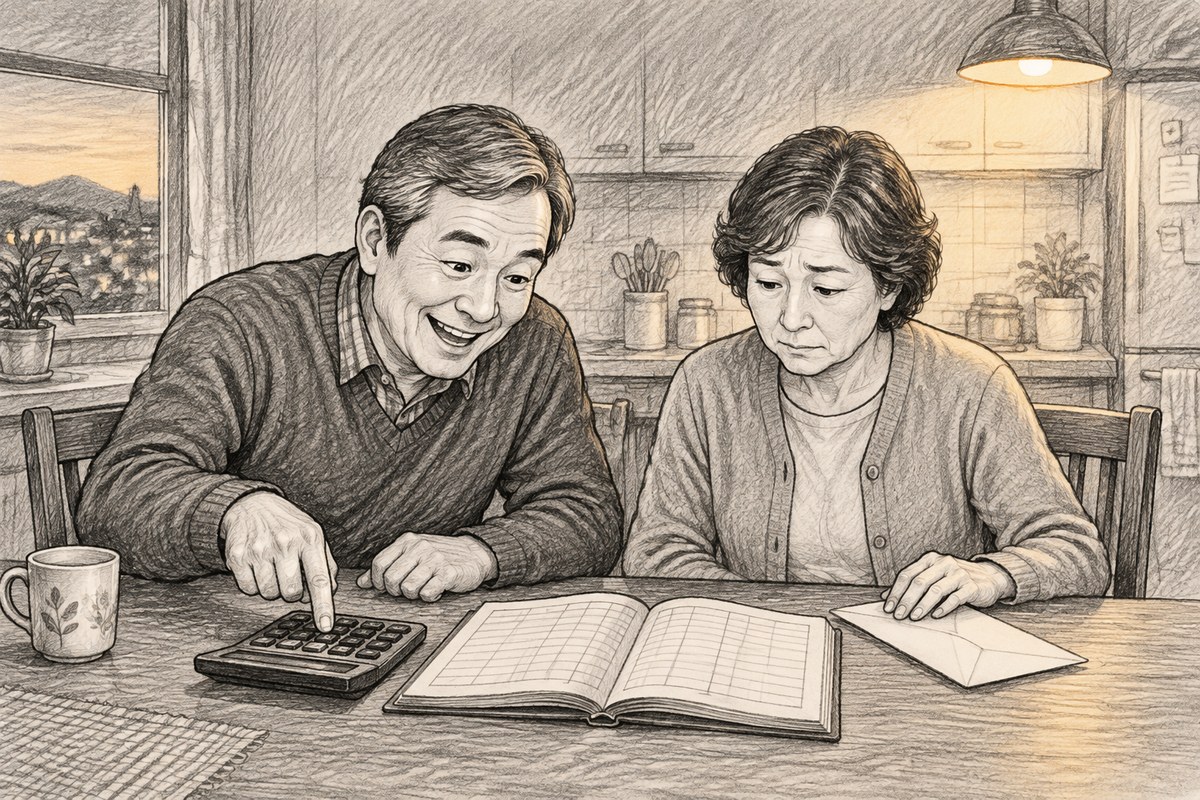
신청 창구에서 남편이 “미룰 거면 다 미뤄야지, 반만 받는 게 어디 있어?” 하며 고개를 젓는다. 옆에 앉은 아내는 속으로 이번 달 카드값을 떠올린다. 당장 생활비가 빠듯한 걸 뻔히 알면서 한 푼도 안 받겠다니, 집안 형편보다 늘어날 숫자가 먼저인 것처럼 들린다.
연기연금은 전액만 늦출 수 있는 게 아니다. 받을 연금의 일부만 미루고 나머지는 바로 받는 방법도 있다. 생활비에 필요한 만큼은 지금 받고, 남는 부분만 불려 가는 식이다. 미룰 수 있는 비율은 정해진 범위 안에서 고를 수 있으니 미리 국민연금공단에 문의해 보는 편이 무난하다.
2위. 연금 없이 버틸 기간의 생활비를 계산하지 않은 것
부모가 “퇴직금 있으니까 몇 년은 괜찮아”라고 하면 자녀는 일단 고개를 끄덕인다. 하지만 부모가 생활비 이야기를 슬쩍 꺼낼 때마다 마음이 무거워진다. 결국 미룬 연금의 빈자리를 자식 용돈으로 메우게 되는 것 아닌가 싶어서다.
연기하는 동안에는 미룬 만큼의 연금이 들어오지 않는다. 그 사이 병원비나 경조사비처럼 예상하지 못한 지출이 생기면 모아 둔 돈이 생각보다 빨리 줄어든다. 미루기 전에 매달 나가는 고정 지출과 비상금을 따로 적어 보는 것이 좋다. 다른 수입 없이 버틸 수 있는 기간이 실제로 몇 년인지부터 확인해야 한다.
1위. 건강과 가족력은 빼고 늘어날 금액만 본 것
남편이 “나중에 받으면 매달 더 많이 나온다잖아” 하며 들떠 있어도 아내는 선뜻 맞장구를 치지 못한다. 지난해 건강검진에서 재검 통보를 받았던 일을 남편만 잊은 것 같아서다.
연기연금은 오래 받을수록 이득이 커지는 구조다. 단순하게 계산해도 늦추는 동안 받지 못한 금액을 따라잡으려면 대체로 80대에 들어서야 한다. 지병이 있거나 가까운 가족 중 일찍 세상을 떠난 사람이 많다면, 나중에 늘어날 금액보다 지금 받는 연금이 더 쓸모 있을 수 있다. 건강 상태부터 솔직하게 따져 보고 정하는 것이 순서다.
연기연금은 얼마나 더 받느냐만 볼 일이 아니다. 그 사이를 무엇으로 버틸지, 늘어난 연금을 몇 해나 받을 수 있을지를 함께 봐야 한다.
배우자와 생활비 장부를 펴 놓고 먼저 이야기를 나눠 보는 것이 좋다. 그다음 내 가입 기록으로 예상 수령액을 직접 뽑아 비교해 보면 판단이 한결 쉬워진다.